Escuchar
La variación de los precios de los bienes y servicios, más conocida como inflación, acumula 16 meses consecutivos en niveles negativos o cercanos a cero, por debajo de la meta establecida por el Banco Central de Costa Rica (BCCR). Sin embargo, ese comportamiento no se ha traducido en un alivio perceptible para el bolsillo de los costarricenses.
Aunque la inflación permanece contenida, factores como el tipo de cambio, el alto costo de la vida y el hecho de que la reducción en la Tasa de Política Monetaria (TPM) no se haya reflejado plenamente en las cuotas que pagan las familias por sus créditos hacen que muchas personas no perciban los beneficios de este indicador.
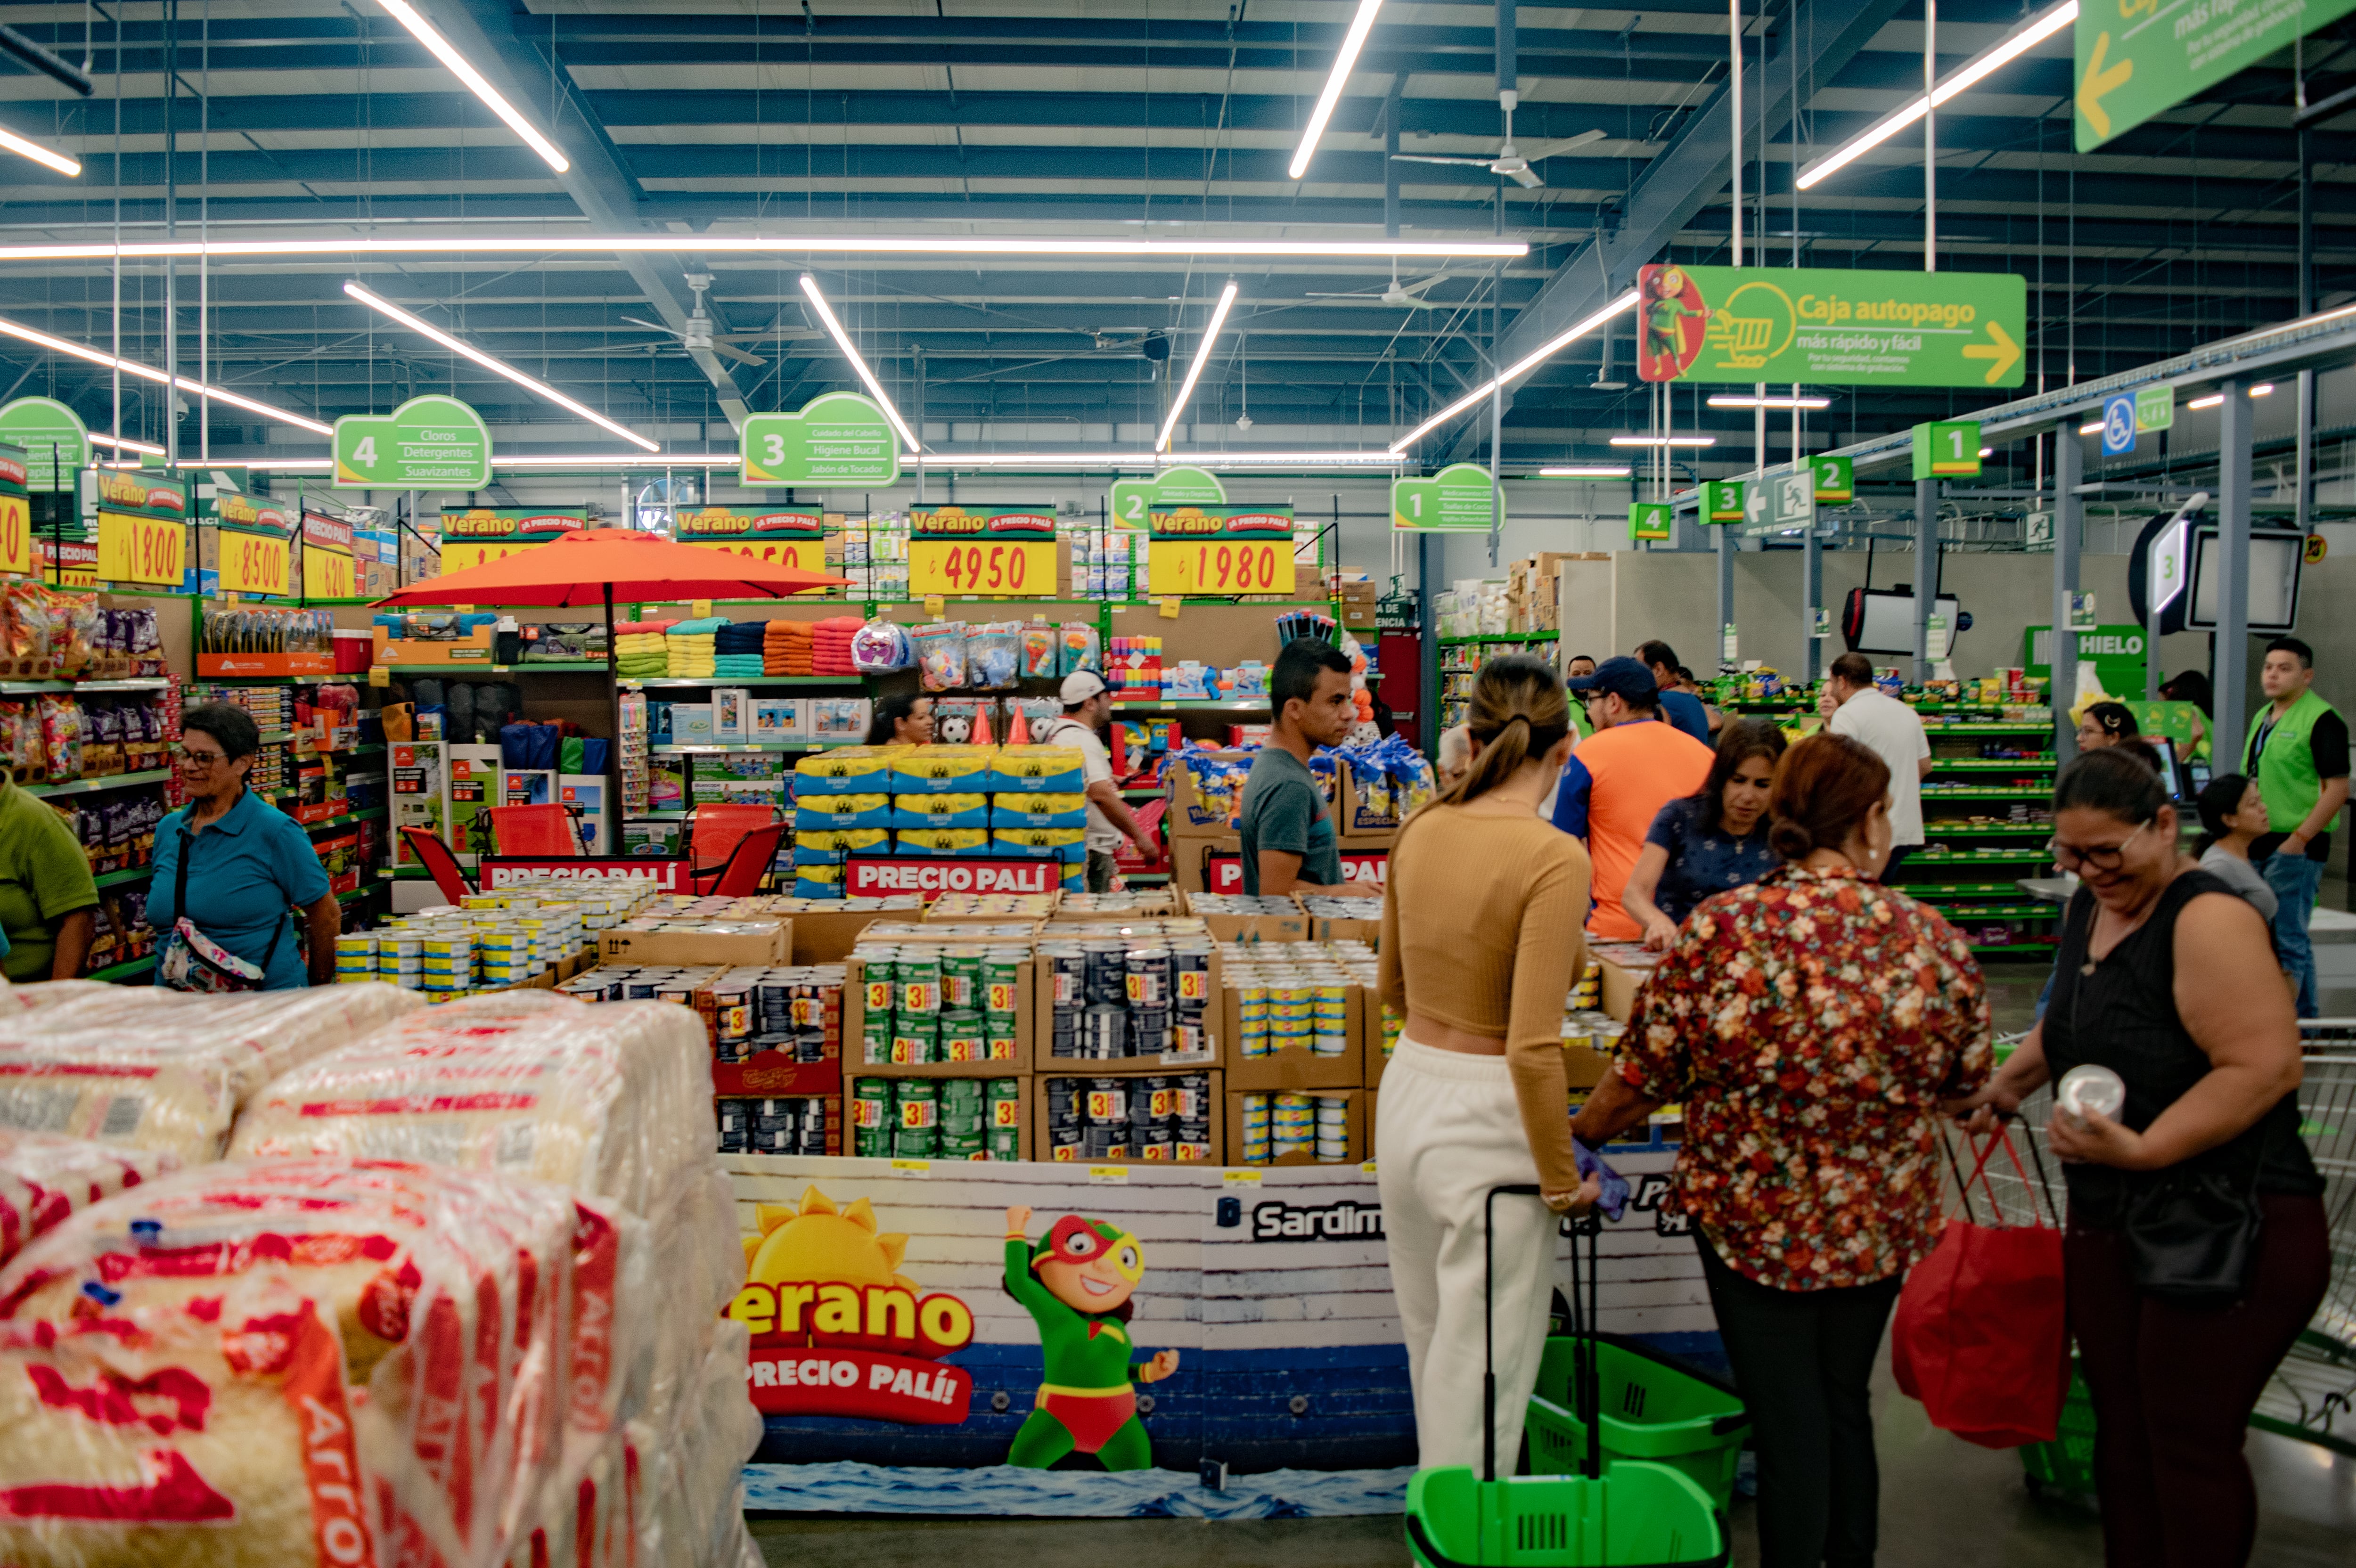
La inflación interanual correspondiente al periodo comprendido entre septiembre de 2025 y agosto de 2026 fue de -0,17%, mientras que la variación mensual se ubicó en -0,11%.
Entre los productos que registraron las mayores disminuciones de precio sobresale la división de transporte, debido principalmente a las bajas en las gasolinas, los vehículos nuevos y el diésel.
No obstante, estas reducciones fueron compensadas parcialmente por el incremento en la división de alimentos y bebidas no alcohólicas.
La inflación pasó de 12,13% en agosto de 2022, su nivel más alto del período, a terreno negativo en 2023.
Desde junio de ese año comenzó a registrar tasas inferiores a cero y alcanzó un mínimo de -3,28% en agosto de 2023.
Durante el 2024 se mantuvo en niveles cercanos a cero, con algunos meses negativos, hasta cerrar el año en 0,84%.
En el 2025 la inflación volvió temporalmente a terreno positivo, pero desde mayo retomó tasas negativas.
La caída se profundizó a inicios de 2026, cuando llegó a -2,73% en febrero. Posteriormente se moderó y alcanzó -0,17% a agosto.
Para Fernando Naranjo, economista de Consejeros Económicos y Financieros S. A. (Cefsa), la inflación negativa o muy cercana a cero ha beneficiado en mayor medida a las personas de ingresos altos que a quienes pertenecen a los estratos de ingresos medios o bajos.

Según explicó, esta diferencia responde principalmente al patrón de consumo de cada hogar, ya que muchos de los gastos que afectan con mayor intensidad a las familias no necesariamente forman parte de los bienes y servicios que mide el Instituto Nacional de Estadística y Censos (INEC).
“También es muy importante tomar en cuenta que durante el primer semestre de 2026 los ingresos de las familias no están aumentando como lo han hecho históricamente. Más bien, ha habido una falta de creación de empleos y este factor golpea definitivamente el costo de la vida”, aseguró.
Esta visión coincide con la de Adriana Rodríguez, economista y consultora en mercados financieros, quien señala que el dato de inflación corresponde al comportamiento agregado de distintas categorías de bienes y servicios consumidos por los hogares, aunque cada familia presenta un patrón de consumo diferente.
“En este sentido, por ejemplo, en ciertos hogares pueden tener un mayor peso los precios de la salud y el transporte, que han crecido 1,02% y 2,9%, respectivamente, durante los últimos 12 meses, así como la educación (3%) o las salidas a restaurantes.
“Es posible que esas categorías representen gastos menos recurrentes, pero más significativos, que compensan las disminuciones en alimentos, vivienda y otros servicios para el hogar, cuyos precios podrían percibirse como estables”, detalló.
Precisamente, esa diferencia entre el indicador general y la experiencia de cada familia explica por qué muchas personas no sienten que el costo de la vida haya disminuido, a pesar de que la inflación permanece por debajo de cero.
Además, la inflación ha perdido el protagonismo que tuvo cuando los niveles de crecimiento de los precios eran elevados.
Según Vidal Villalobos, asesor económico del Grupo Financiero Prival, para muchas familias esta dejó de ser la principal preocupación y fue desplazada por otros factores que hoy afectan con mayor fuerza su situación financiera, como el costo del crédito, la vivienda, los servicios básicos, el empleo y la capacidad de aumentar sus ingresos.
En ese contexto surge una de las preguntas más frecuentes entre los consumidores: ¿por qué la vida se siente cara si la inflación disminuyó?
Para Villalobos, esa percepción es económicamente coherente. “Si un producto costaba ¢100 y aumentó a ¢120, que posteriormente deje de subir no significa que vuelva a costar ¢100. Una inflación de 0% significa aproximadamente que el precio permanecerá en ¢120. Por eso, el consumidor percibe que el costo de vida continúa elevado”.
Añadió que el escenario actual es muy distinto al observado durante la crisis inflacionaria.
“Cuando la inflación estaba alta, el problema era que el salario perdía poder adquisitivo rápidamente porque los precios subían. Sin embargo, hoy el desafío cambió, ya que los precios crecen poco, pero el ingreso disponible sigue enfrentando gastos elevados y otros costos financieros”, destacó.
Tasas de interés y crédito
El más reciente estudio realizado por el Centro Internacional de Política Económica para el Desarrollo Sostenible (Cinpe) de la Universidad Nacional (UNA) evidenció que la inflación no se ha sentido en los bolsillos de los costarricenses porque la tasa de política monetaria que paga el Banco Central no se ha transferido a los ciudadanos en sus préstamos dentro del sistema financiero.
Incluso, Marco Otoya, director general del Cinpe-UNA, dijo que la transmisión ha sido “incompleta y poco efectiva”.
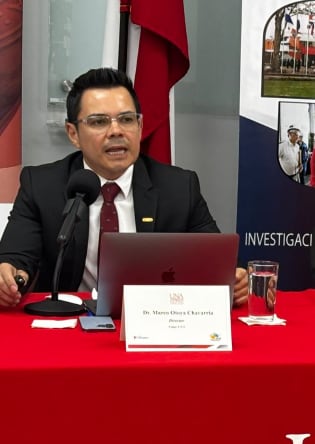
“Pese a que la Tasa de Política Monetaria (TPM) está en un 3%, muy lejos del 9% de 2022, los recortes no han encaminado la inflación hacia la meta ni han abaratado en la misma medida el crédito”, destacó.
La TPM viene bajando durante los últimos años, pero las tasas de los préstamos en los bancos públicos y privados muestran caídas mucho más lentas y tímidas, limitando el alivio financiero para los deudores.
El Banco Central mantuvo una política restrictiva que llevó la Tasa de Política Monetaria (TPM) a un tope del 9% entre finales de 2022 y principios de 2023. Posteriormente, el indicador de referencia comenzó un largo y pronunciado descenso.
En teoría, esta caída profunda tenía como objetivo principal abaratar el costo del dinero y dinamizar la economía, generando en los consumidores la expectativa de que adquirir o refinanciar préstamos sería significativamente más barato de forma inmediata.
Sin embargo, este efecto no ha sido tan rápido y esto incluso ha sido criticado por el presidente del Banco Central, Róger Madrigal.
En una entrevista con El Financiero, el pasado 15 de agosto de este año, se le consultó a Madrigal, sobre este tema y aclaró que carecía de los datos concretos para saber el por qué la transmisión ha sido lenta, pero el jerarca reconoció que pareciera estar “costando más”.
Este rezago, afirmó Karol Fernández, economista de Mercado de Valores, especialmente en las tasas activas que no han bajado en la misma proporción, se puede dar por varias razones.
“Hay que tener en cuenta que algunos créditos no son ajustables. Dentro de sus condiciones se pacta una tasa fija, por lo que, aunque las tasas activas disminuyan, solamente lo verán reflejado aquellos con tasas variables contractualmente o los nuevos créditos”, destacó.
Daniel Ortiz, economista de Cefsa, aseguró que hay que recordar que la TPM subió muy rápidamente durante un periodo, al pasar de 0,25% a 9%, y las tasas activas se ajustaron en una misma proporción.
Sin embargo, en un entorno en el que la tasa de política monetaria ha bajado con rapidez, las tasas activas tampoco necesariamente disminuyen en la misma proporción.
“No es una tasa uno a uno. Hay otros elementos que inciden en que las tasas se reduzcan, por ejemplo, el encaje mínimo legal, el riesgo de crédito y la regulación. Por otra parte, el cambio de metodología de la tasa básica pudo haber hecho que haya ajustes con rezagos más extensos de los que había anteriormente”, explicó.
Otro aspecto que es importante destacar, según Adriana Rodríguez, es que el crédito no ha venido creciendo y que el impacto del tipo de cambio apreciado tiene un efecto depresor sobre el ecosistema empresarial inmediato: se recortan las inversiones nuevas, se disminuyen gastos no esenciales y se sustituyen las categorías de consumo, hasta que inevitablemente se empieza a disminuir la operación en búsqueda de un nuevo punto de equilibrio.
Tipo de cambio
La caída en el precio del dólar tiene varios efectos sobre las personas, explicó Adriana Rodríguez.
En primer lugar, dijo que los deudores en esta moneda se han visto beneficiados porque las cuotas consumen menos de sus ingresos disponibles.

Además, su canasta de consumo puede haber cambiado, ya que suelen realizar gastos en dólares, como mensualidades de centros educativos, condominios y viajes, entre otros.
“Sin embargo, el beneficio no es para todas las categorías de ingresos por igual, y hay una parte importante de los agentes económicos que reciben salarios en moneda extranjera, cotizan servicios profesionales en esa moneda o están expuestos al nivel de demanda de empresas que inevitablemente deben vender y generar ingresos en dólares, las cuales han disminuido su gasto”, explicó.
Esto también ha afectado industrias clave como los exportadores y el turismo, lo que se ha visto reflejado en una contracción de la economía.
Para Villalobos, el tipo de cambio es solo uno de los componentes del precio final de los productos que integran la canasta básica.
“Una apreciación reduce el costo en colones de muchos bienes importados, pero el precio que paga el consumidor incorpora transporte, almacenamiento, salarios, alquileres, impuestos, electricidad, financiamiento, seguros y margen comercial. Además, no todos los bienes tienen el mismo componente importado. Por eso, una apreciación cambiaria puede reducir presiones sobre algunos productos sin provocar una caída generalizada del costo de vida”, destacó.
El comportamiento del tipo de cambio durante los últimos tres años revela una marcada y sostenida pérdida de valor del dólar.
A principios de 2023, el tipo de cambio de venta se ubicaba en ¢579,47, pero a partir de ahí comenzó un descenso prolongado. Aunque en 2024 y 2025 hubo meses de leve estabilidad donde la moneda osciló alrededor de la barrera de los ¢500, la tendencia a la baja nunca se revirtió por completo.
Sin embargo, el desplome más agresivo se ha registrado en el transcurso de 2026.
Solo entre enero y agosto de este año, el valor de venta cayó vertiginosamente de ¢497,94 a apenas ¢453,07 (y la compra a ¢447,40).
Daniel Ortiz, economista de Consejeros Económicos y Financieros S. A. (Cefsa), explicó que una inflación baja o negativa no significa que el costo de la vida también disminuya. Aclaró que este indicador mide la velocidad con la que cambian los precios, pero no el nivel en que estos se encuentran.
Por ello, aunque los precios hayan dejado de aumentar, no regresan a los niveles de años anteriores. El verdadero desafío para los hogares ya no es el ritmo al que suben los precios, sino si sus ingresos son suficientes para cubrir un nivel de gasto que continúa siendo elevado.
“Pasamos de un problema de inflación a uno de poder adquisitivo y capacidad de pago”, resumió.
Ortiz añadió que la percepción de las familias depende de factores como el crecimiento de los salarios, el empleo, el nivel de endeudamiento, las tasas de interés y el costo de la vivienda, variables que tienen un impacto distinto según la realidad económica de cada hogar.
Además, recordó que, según la Encuesta Nacional de Ingresos y Gastos de los Hogares del INEC, cerca del 20% del gasto familiar no corresponde al consumo de bienes y servicios, sino a compromisos financieros como créditos, seguros e impuestos. Estos rubros no forman parte del cálculo de la inflación, pero sí afectan el presupuesto de las familias.
El economista señaló que parte de la reducción de precios se ha concentrado en bienes vinculados al tipo de cambio, como los vehículos, los viajes al exterior o algunos seguros, mientras que otros gastos cotidianos, como alimentos, servicios y vivienda, siguen representando una carga importante para los hogares.
También enfatizó que una inflación negativa no implica que todos los precios bajen al mismo tiempo. El indicador refleja el comportamiento promedio de una canasta de bienes y servicios, por lo que algunos productos disminuyen de precio mientras otros continúan aumentando.
Finalmente, indicó que, pese a la apreciación del colón, no siempre los menores costos de importación se han trasladado al consumidor final, un aspecto que también influye en la percepción de que el costo de la vida continúa siendo elevado.