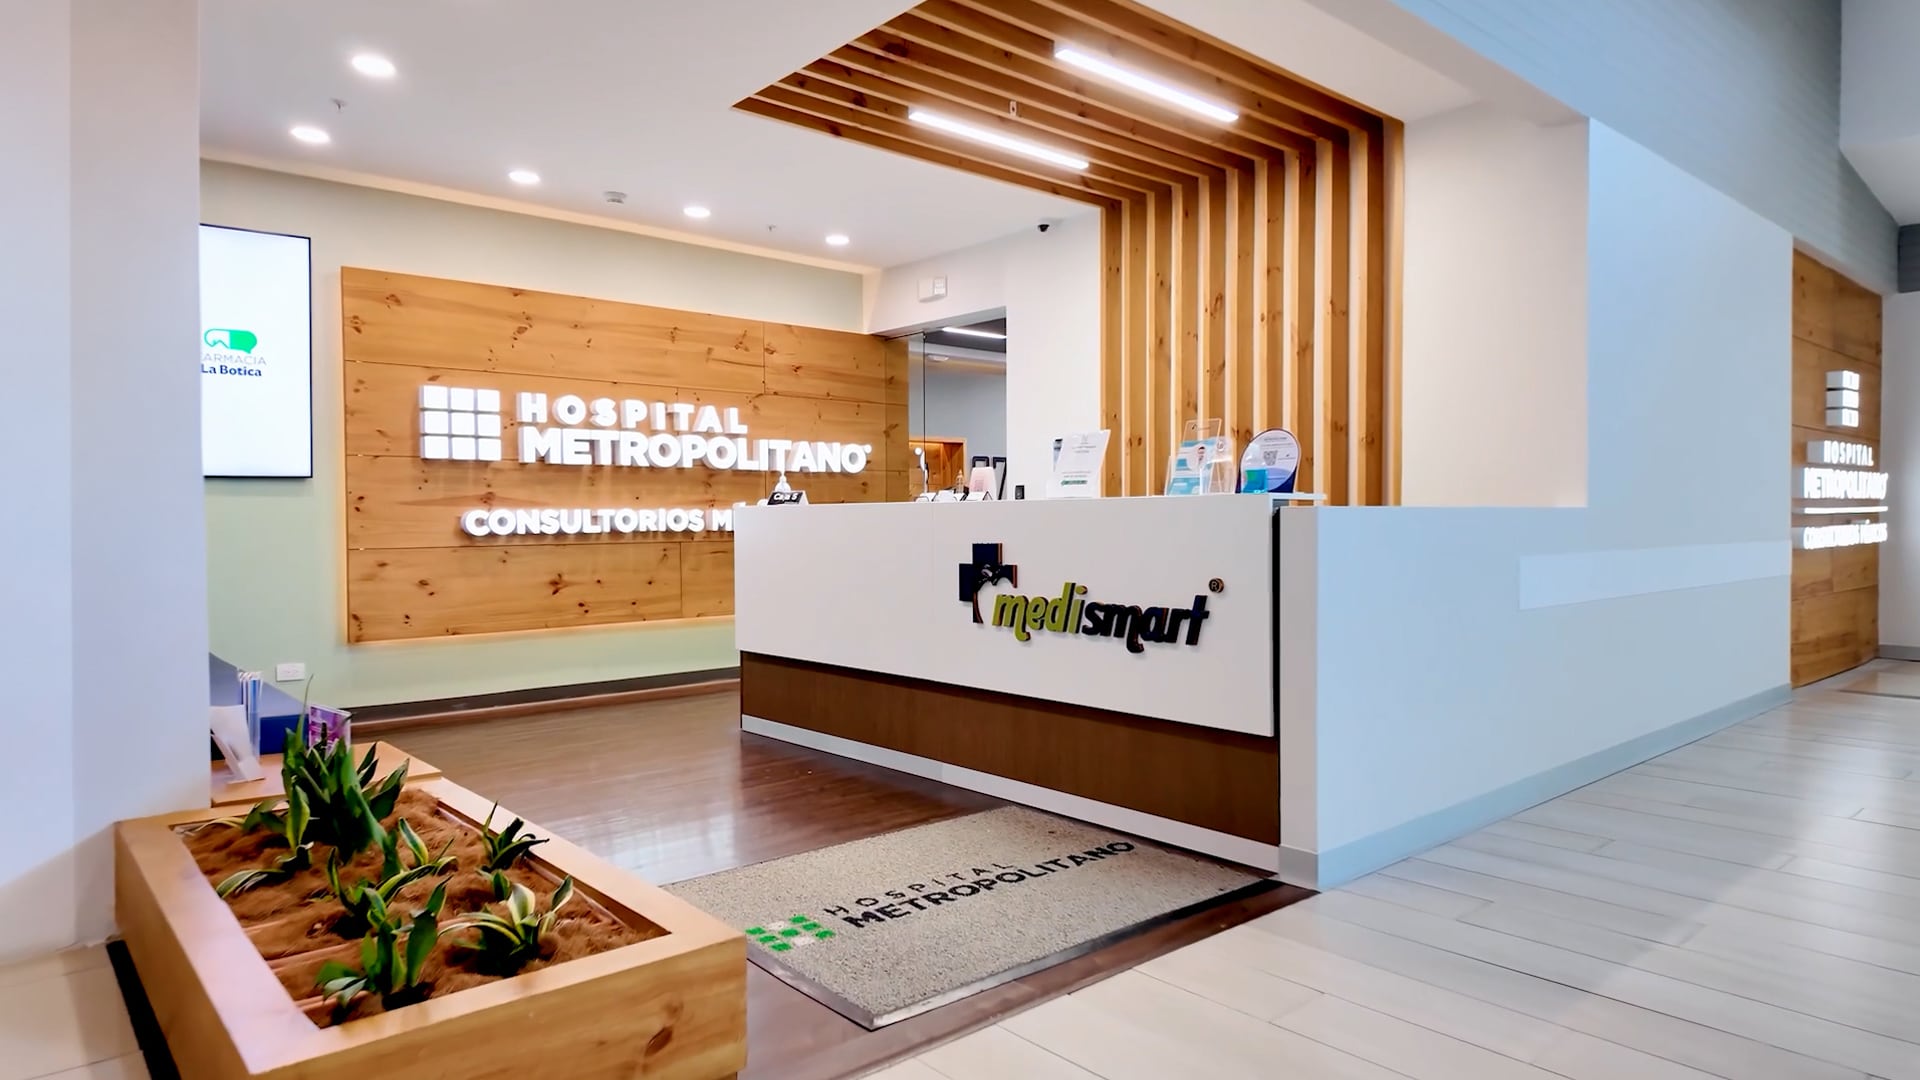
El sector de la salud privada en Costa Rica experimenta un crecimiento constante impulsado por la necesidad de los usuarios de acceder a diagnósticos oportunos y procedimientos especializados. En este escenario, la división salud de Grupo Montecristo —que engloba marcas como el Hospital Metropolitano, la plataforma de medicina prepagada Medismart, Laboratorios Páez, centros de nutrición y cadenas ópticas— reportó la atención de 2,5 millones de citas durante el último año.
La estrategia del conglomerado se ha volcado hacia la descentralización de los servicios fuera del Gran Área Metropolitana (GAM), la apertura de formatos ajustados al perfil socioeconómico de cada comunidad y el fortalecimiento de alianzas estratégicas internacionales, como la que mantienen con la corporación estadounidense Sanford Health.
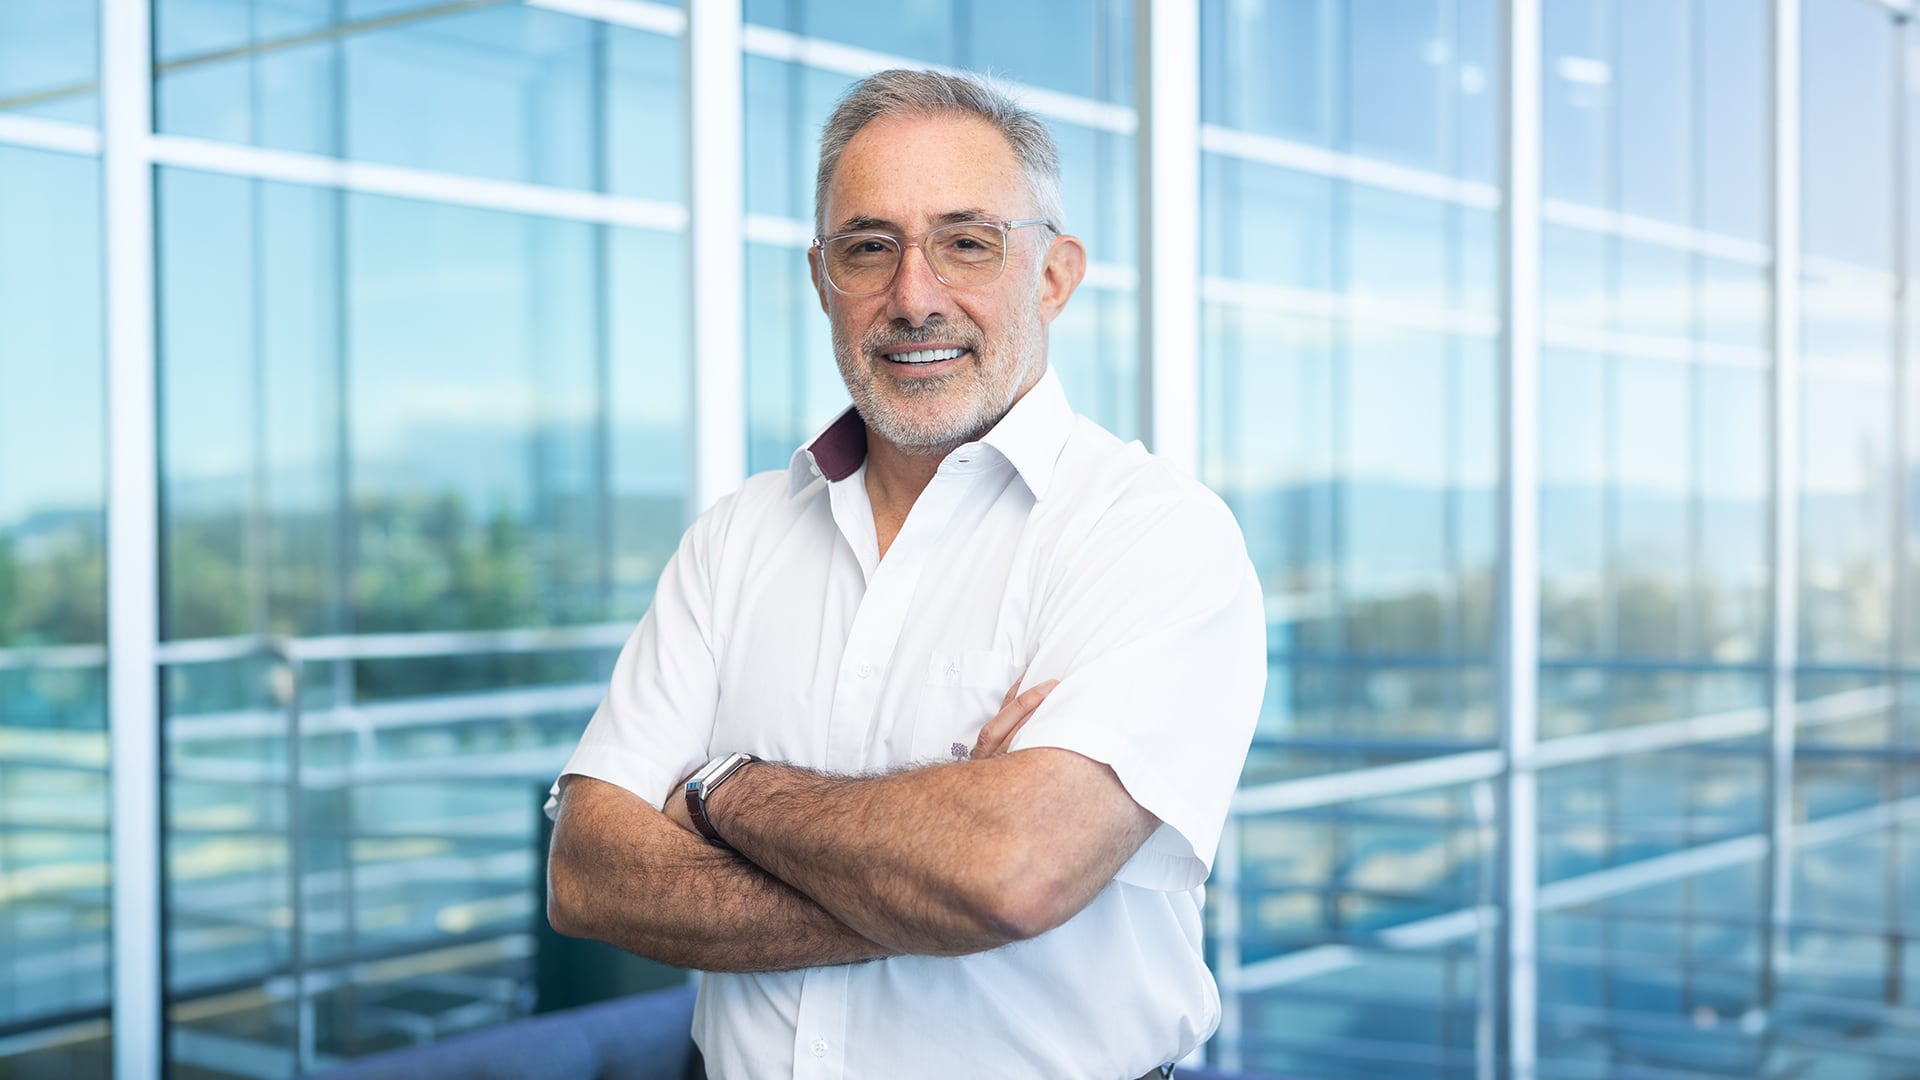
En entrevista con El Financiero, George Durman, director de operaciones de la división salud de Grupo Montecristo, profundiza en la distribución operativa de la red, las dinámicas de segmentación comercial para evitar la canibalización entre sus submarcas y la presión estructural que genera la falta de médicos especialistas en el país.

La división de salud atendió 2,5 millones de citas en el último año. ¿Cómo se distribuye esa carga operativa entre sus distintas marcas y centros?
La mayoría de las consultas se otorgan a través de nuestra red hospitalaria y de clínicas. Contamos con dos hospitales principales en el Gran Área Metropolitana —San José y Lindora—, acompañados por una red de clínicas periféricas de menor escala y los centros de Atención Médica Primaria (AMP). A esto se suman ubicaciones en zonas de alta demanda como Quepos, Huacas, Liberia y San Carlos.
Adicionalmente, operamos marcas en el segmento de salud retail, como el Centro de Nutrición Clínica (CNC), clínicas odontológicas bajo la firma Drs. Dent y cadenas ópticas (Ópticas Max y Combo Ópticas), las cuales aportan un volumen muy significativo al total de pacientes atendidos.
Ante las listas de espera en el sistema de salud pública y la búsqueda de opciones privadas, ¿cuáles servicios médicos han registrado el mayor crecimiento en la red?
La demanda ha crecido de manera importante en el área de imágenes médicas y en el bloque quirúrgico. La democratización del acceso a la salud privada ha sido clave, y un facilitador determinante para esto ha sido la oferta de opciones de financiamiento para que los pacientes puedan costear procedimientos de mayor complejidad.
Por otro lado, la plataforma Medismart ha cambiado la dinámica de acceso, conectando a los usuarios con una amplia red nacional de médicos especialistas y generales a precios preferenciales, lo que permite atender a personas que de otro modo tendrían que esperar en el sector público o abstenerse de la atención.
¿Cómo ha evolucionado la afiliación empresarial a plataformas como Medismart dentro de sus volúmenes de crecimiento?
Medismart opera bajo dos vías: la afiliación individual o familiar directa, y el canal corporativo. Hemos visto un crecimiento sostenido en el sector empresarial, especialmente en compañías ubicadas en zonas francas, que buscan complementar sus pólizas de seguro privado con este beneficio de medicina prepagada para sus colaboradores. Es un esquema bien recibido que impulsa directamente la escala de la plataforma.
En materia de infraestructura, la red ha mostrado un interés particular por expandirse fuera del GAM y en zonas costeras. ¿Bajo qué lógica eligen los formatos y ubicaciones?
El principio para expandir la infraestructura es garantizar que el servicio sea sostenible en el tiempo, y para eso debe ser rentable y operativo. La eficiencia interna se traduce directamente en menores costos para el paciente.
Analizamos el perfil del cliente potencial en cada comunidad y elegimos entre un formato grande, mediano o pequeño. En muchos casos ingresamos con un módulo básico de servicios; si la receptividad de la comunidad es positiva, vamos añadiendo especialidades conforme el mercado lo demanda. Este enfoque gradual evita encarcelar capital o encarecer la operación desde el primer día. Un ejemplo de diversificación reciente fue la apertura de C3 en Cariari y la creación de Cenit, un centro especializado en medicina deportiva y rehabilitación física.
Al operar una red multimarca en categorías similares, como en el caso de las ópticas, ¿cómo evitan la canibalización de clientes entre sus propios negocios?
La clave es la segmentación precisa del paciente. Ópticas Max ofrece un catálogo amplio de aros, lentes y marcas de gama alta; mientras que marcas como Combo Ópticas manejan un inventario más reducido y enfocado en volumen y precio. Al ajustar la estructura de costos de inventario de cada marca, nos dirigimos a segmentos socioeconómicos distintos. Existe un margen muy pequeño de canibalización, pero la segmentación adecuada nos permite cubrir diferentes nichos sin competir contra nosotros mismos.
Una de las incorporaciones recientes a la red fue el Centro de Nutrición Clínica. ¿Tienen interés en seguir sumando nuevas áreas médicas mediante compras o alianzas?
Siempre estamos abiertos a evaluar alternativas y oportunidades en el mercado, siempre y cuando vengan a complementar el “sistema solar” de servicios que ofrecemos en el área de salud. Si identificamos un servicio nuevo o una oportunidad para ampliar nuestra penetración, la analizamos. Si hace sentido financiero y clínico, y profundiza nuestra oferta, no dudamos en incorporar esa nueva marca o área al grupo.
Grupo Montecristo cuenta con la firma estadounidense Sanford Health como socio accionarial. ¿Cuál es el papel operativo y estratégico de esta alianza?
Sanford Health es un socio estratégico activo. Su aporte se concentra principalmente en la parte clínica, la transferencia de protocolos de atención y la asesoría en adquisición de tecnología médica de vanguardia. Nos ayudan a evaluar qué equipamiento de última generación hace sentido financiero y clínico implementar en Costa Rica y cómo adaptarlo al mercado local. Poseen una participación accionaria sólida que se ha mantenido estable y enfocada en fortalecer la calidad del servicio.
¿Han mostrado interés en adquirir una mayor participación accionaria en la división?
No lo han mostrado así. Lo que ellos buscan es mantener una participación activa e importante en la gestión y en la parte clínica, pero no han manifestado el deseo de crecer más de la participación que ya poseen.
¿Cuál es el valor diferenciador de la división frente a otros actores?
La competencia es positiva porque eleva la vara de calidad para el país. Nuestro objetivo es ser más eficientes para mantener costos accesibles sin sacrificar estándares clínicos. La diferenciación radica en la gestión diaria de casi 3.000 colaboradores para garantizar que el paciente reciba una atención integral en el momento de mayor vulnerabilidad de su vida.
De cara a los próximos años, ¿cómo evalúa la disponibilidad de talento médico para sostener esta expansión?
Existe una presión estructural real por la escasez de médicos especialistas en Costa Rica. El sistema de formación nacional presenta un cuello de botella que afecta tanto al sector público como al privado. La demanda de atención médica crece a un ritmo mayor que la oferta de profesionales graduados en ciertas ramas.
¿Cómo impactará la transición demográfica del país en las necesidades de la red médica?
La población costarricense envejece progresivamente, lo que reconfigurará la demanda de especialidades médicas. El cambio demográfico exigirá un enfoque mucho mayor en la atención del adulto mayor, lo que pondrá una presión todavía más fuerte sobre la disponibilidad de especialistas en el mediano y largo plazo.