Escuchar
Un decreto publicado el viernes 28 de agosto en La Gaceta pretende evitar la subfacturación y la subvaloración de vehículos importados, problemática que, según el Ministerio de Hacienda, provoca una evasión fiscal cercana a los ¢20.000 millones.
Con este dinero se podrían dar unos 2.000 bonos de vivienda de ¢9,7 millones cada uno para familias de escasos recursos, aseguró Víctor Julio Carvajal, viceministro de Ingresos.
“Con esta medida cerramos los portillos que han estado abiertos para favorecer a unos pocos, en procura de una competencia más justa en el mercado y de una mejor recaudación de impuestos, para beneficio de todos los costarricenses”, aseguró en un comunicado.
El origen de este portillo se remonta a 2024, cuando el Ministerio de Hacienda, durante el gobierno de Rodrigo Chaves, eliminó tres decretos que regulaban la valoración tributaria de los vehículos importados.
Hasta ese momento, los impuestos se calculaban a partir de valores mínimos establecidos por Hacienda, definidos según la marca, el modelo y el año del automóvil.
Con la derogatoria, la Administración Tributaria pasó a aceptar como base imponible el valor consignado en la factura presentada por el importador, sin exigir otros criterios de valoración.
Nuevo cálculo de impuestos
Este decreto actualiza los procedimientos utilizados en aduanas, según la Ley N° 10390.
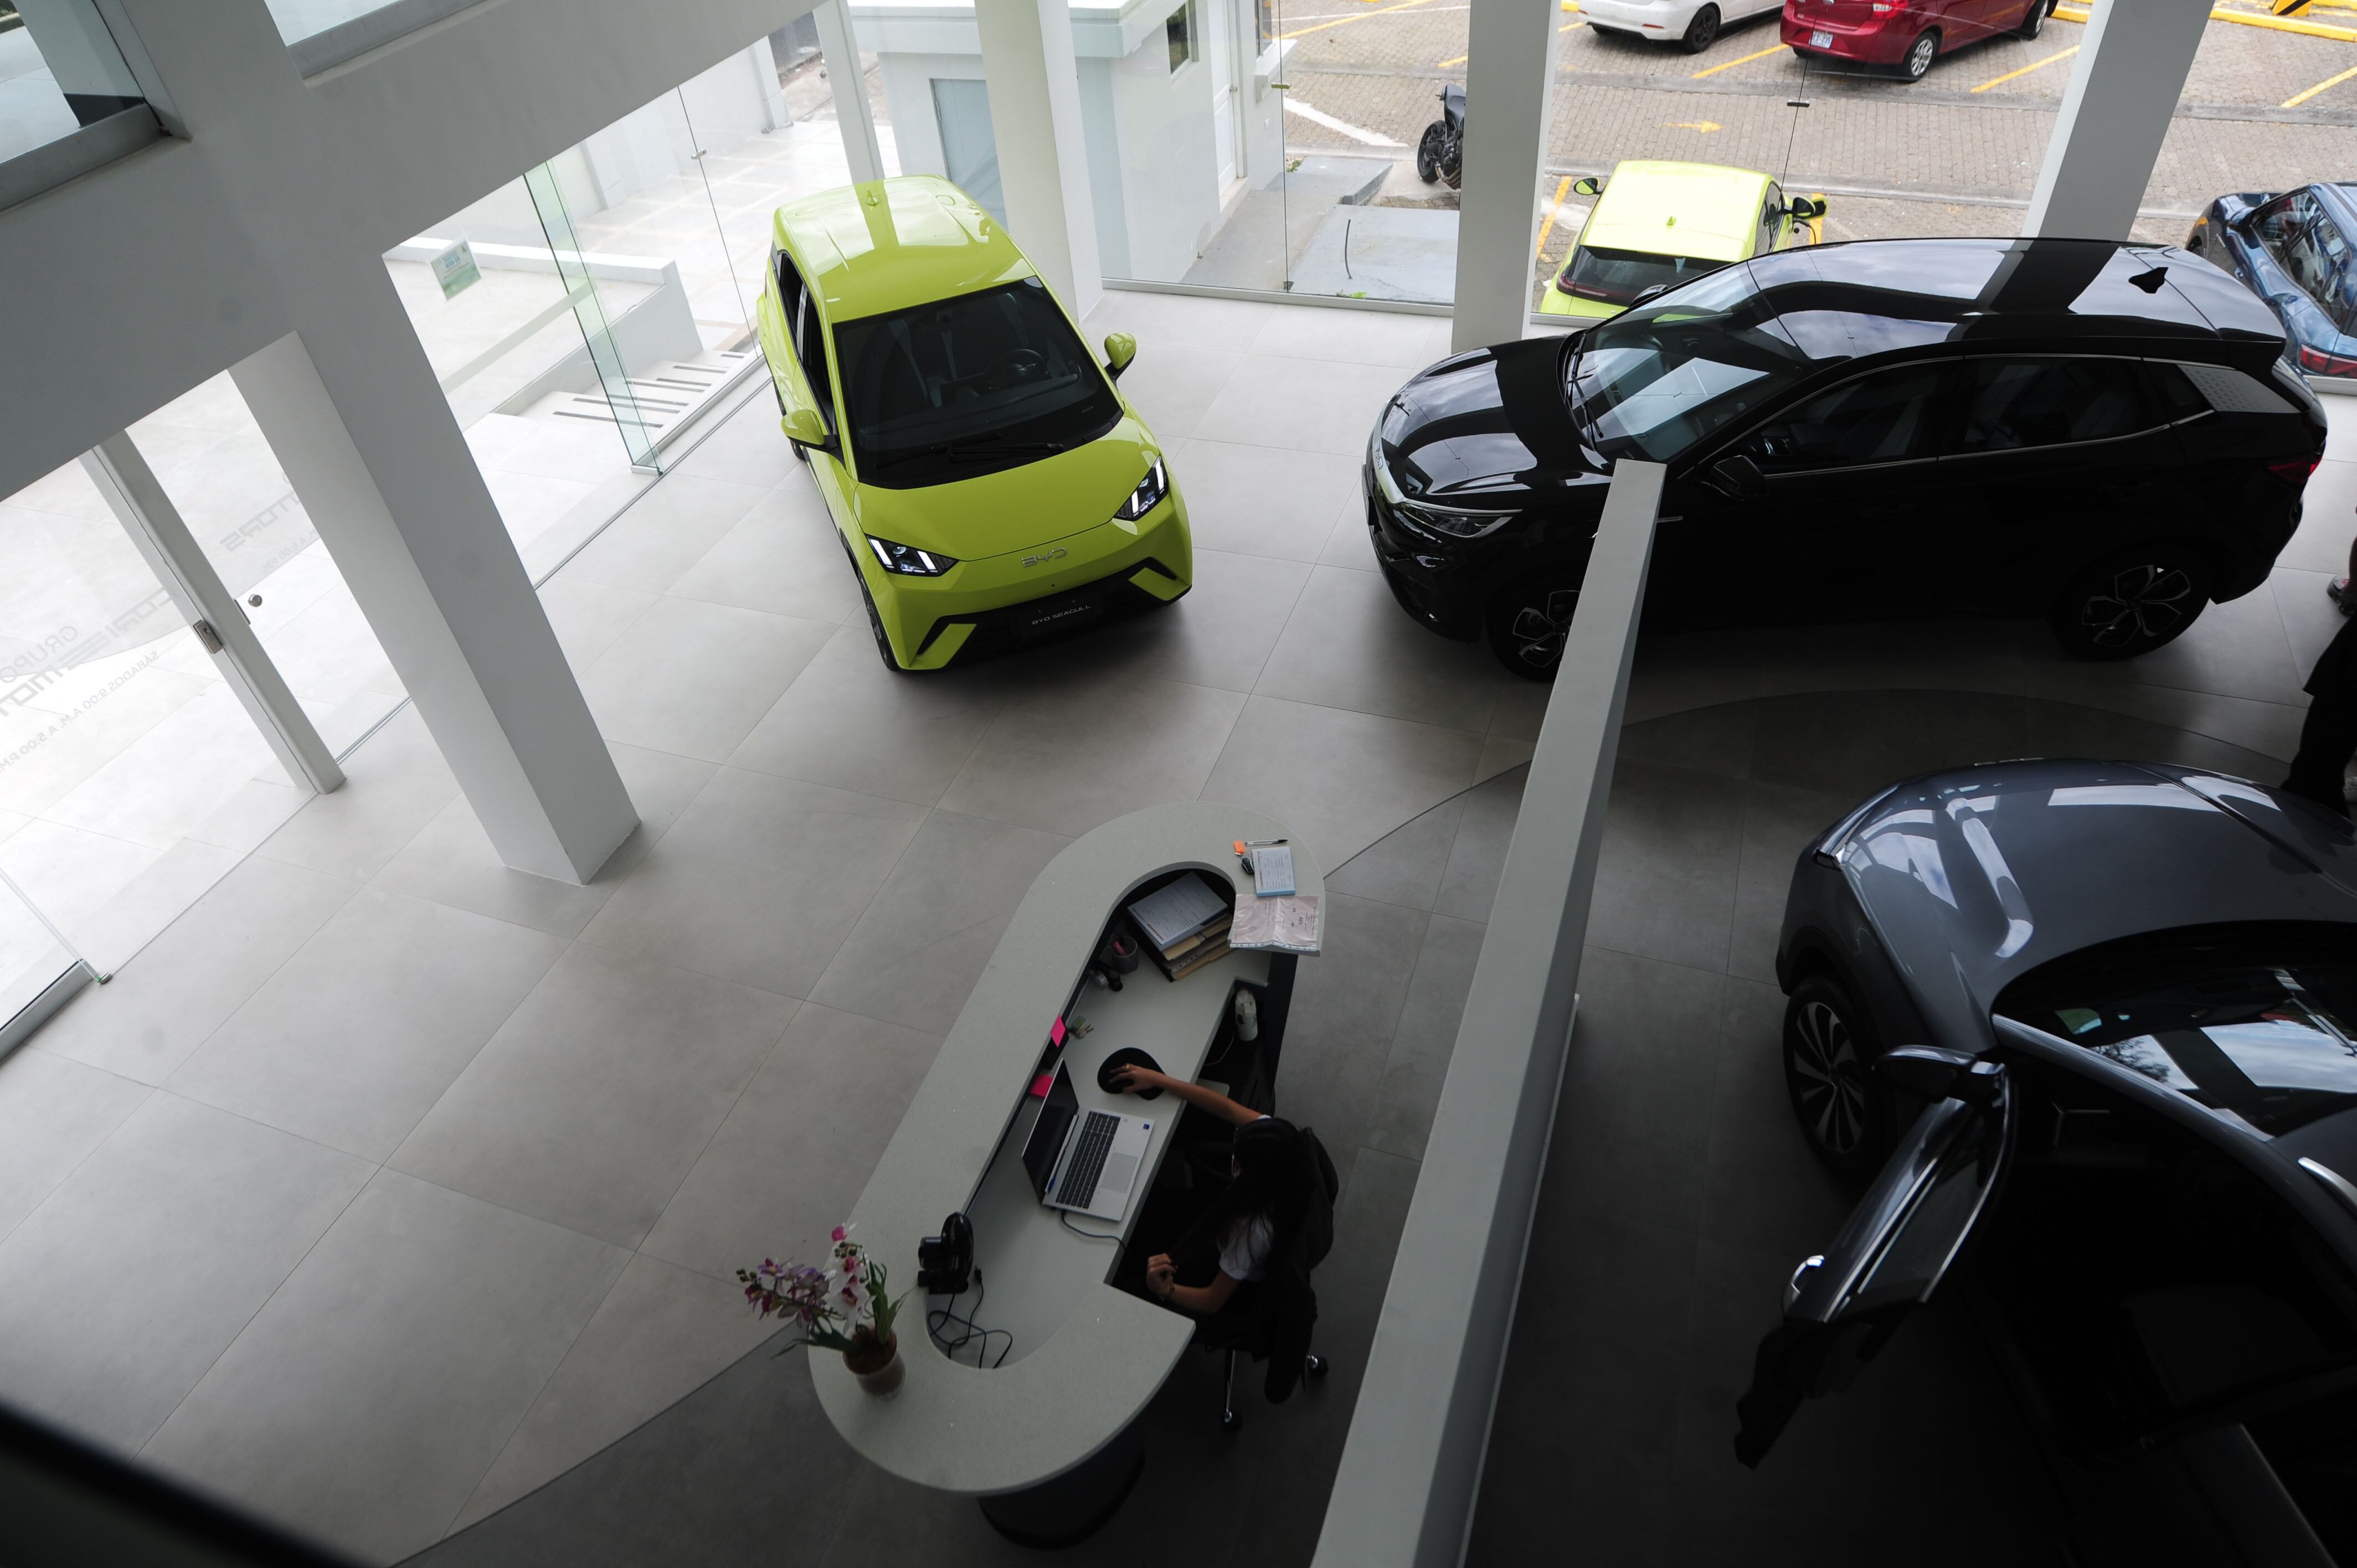
Establece que, para calcular los impuestos de importación de un vehículo nuevo o usado, se comparará el valor declarado en la factura comercial, incluido el flete y el seguro, con el valor hacendario de un vehículo idéntico registrado por el Ministerio de Hacienda. El cálculo se realizará sobre el monto que resulte mayor.
Para quienes compren un vehículo importado, la principal consecuencia podría ser un aumento en el precio de algunas unidades, especialmente si antes se declaraban ante Aduanas por montos inferiores a su valor real de mercado. Al obligar a calcular los tributos sobre el mayor valor entre la factura del importador y la referencia oficial de Hacienda, la medida busca evitar que una subvaloración reduzca artificialmente los impuestos y genere ventajas frente a empresas que declaran correctamente.
El cambio no significa que todos los vehículos importados subirán automáticamente de precio ni que Hacienda fijará el precio de venta al público. El efecto dependerá de la diferencia entre el valor consignado en la factura comercial y el valor de referencia que determine la Administración Tributaria para un automóvil de la misma marca, modelo y año. Si ambos valores son similares, el mecanismo no debería modificar de forma relevante la carga tributaria de esa importación.
Cuando un vehículo no se encuentre en la lista oficial, el importador deberá aportar información técnica que permita determinar su valor de manera objetiva.
Este listado será administrado y actualizado por la Dirección General de Tributación, conforme a los lineamientos técnicos.
La medida también cambia las condiciones para quienes importan vehículos de forma ocasional. Una persona que no esté inscrita ante Tributación en la actividad de venta de automóviles podrá traer únicamente una unidad por año; si pretende importar más, deberá formalizarse como contribuyente. Esto busca limitar el uso de importaciones a título personal como vía para realizar una actividad comercial sin cumplir las obligaciones tributarias correspondientes.