Escuchar
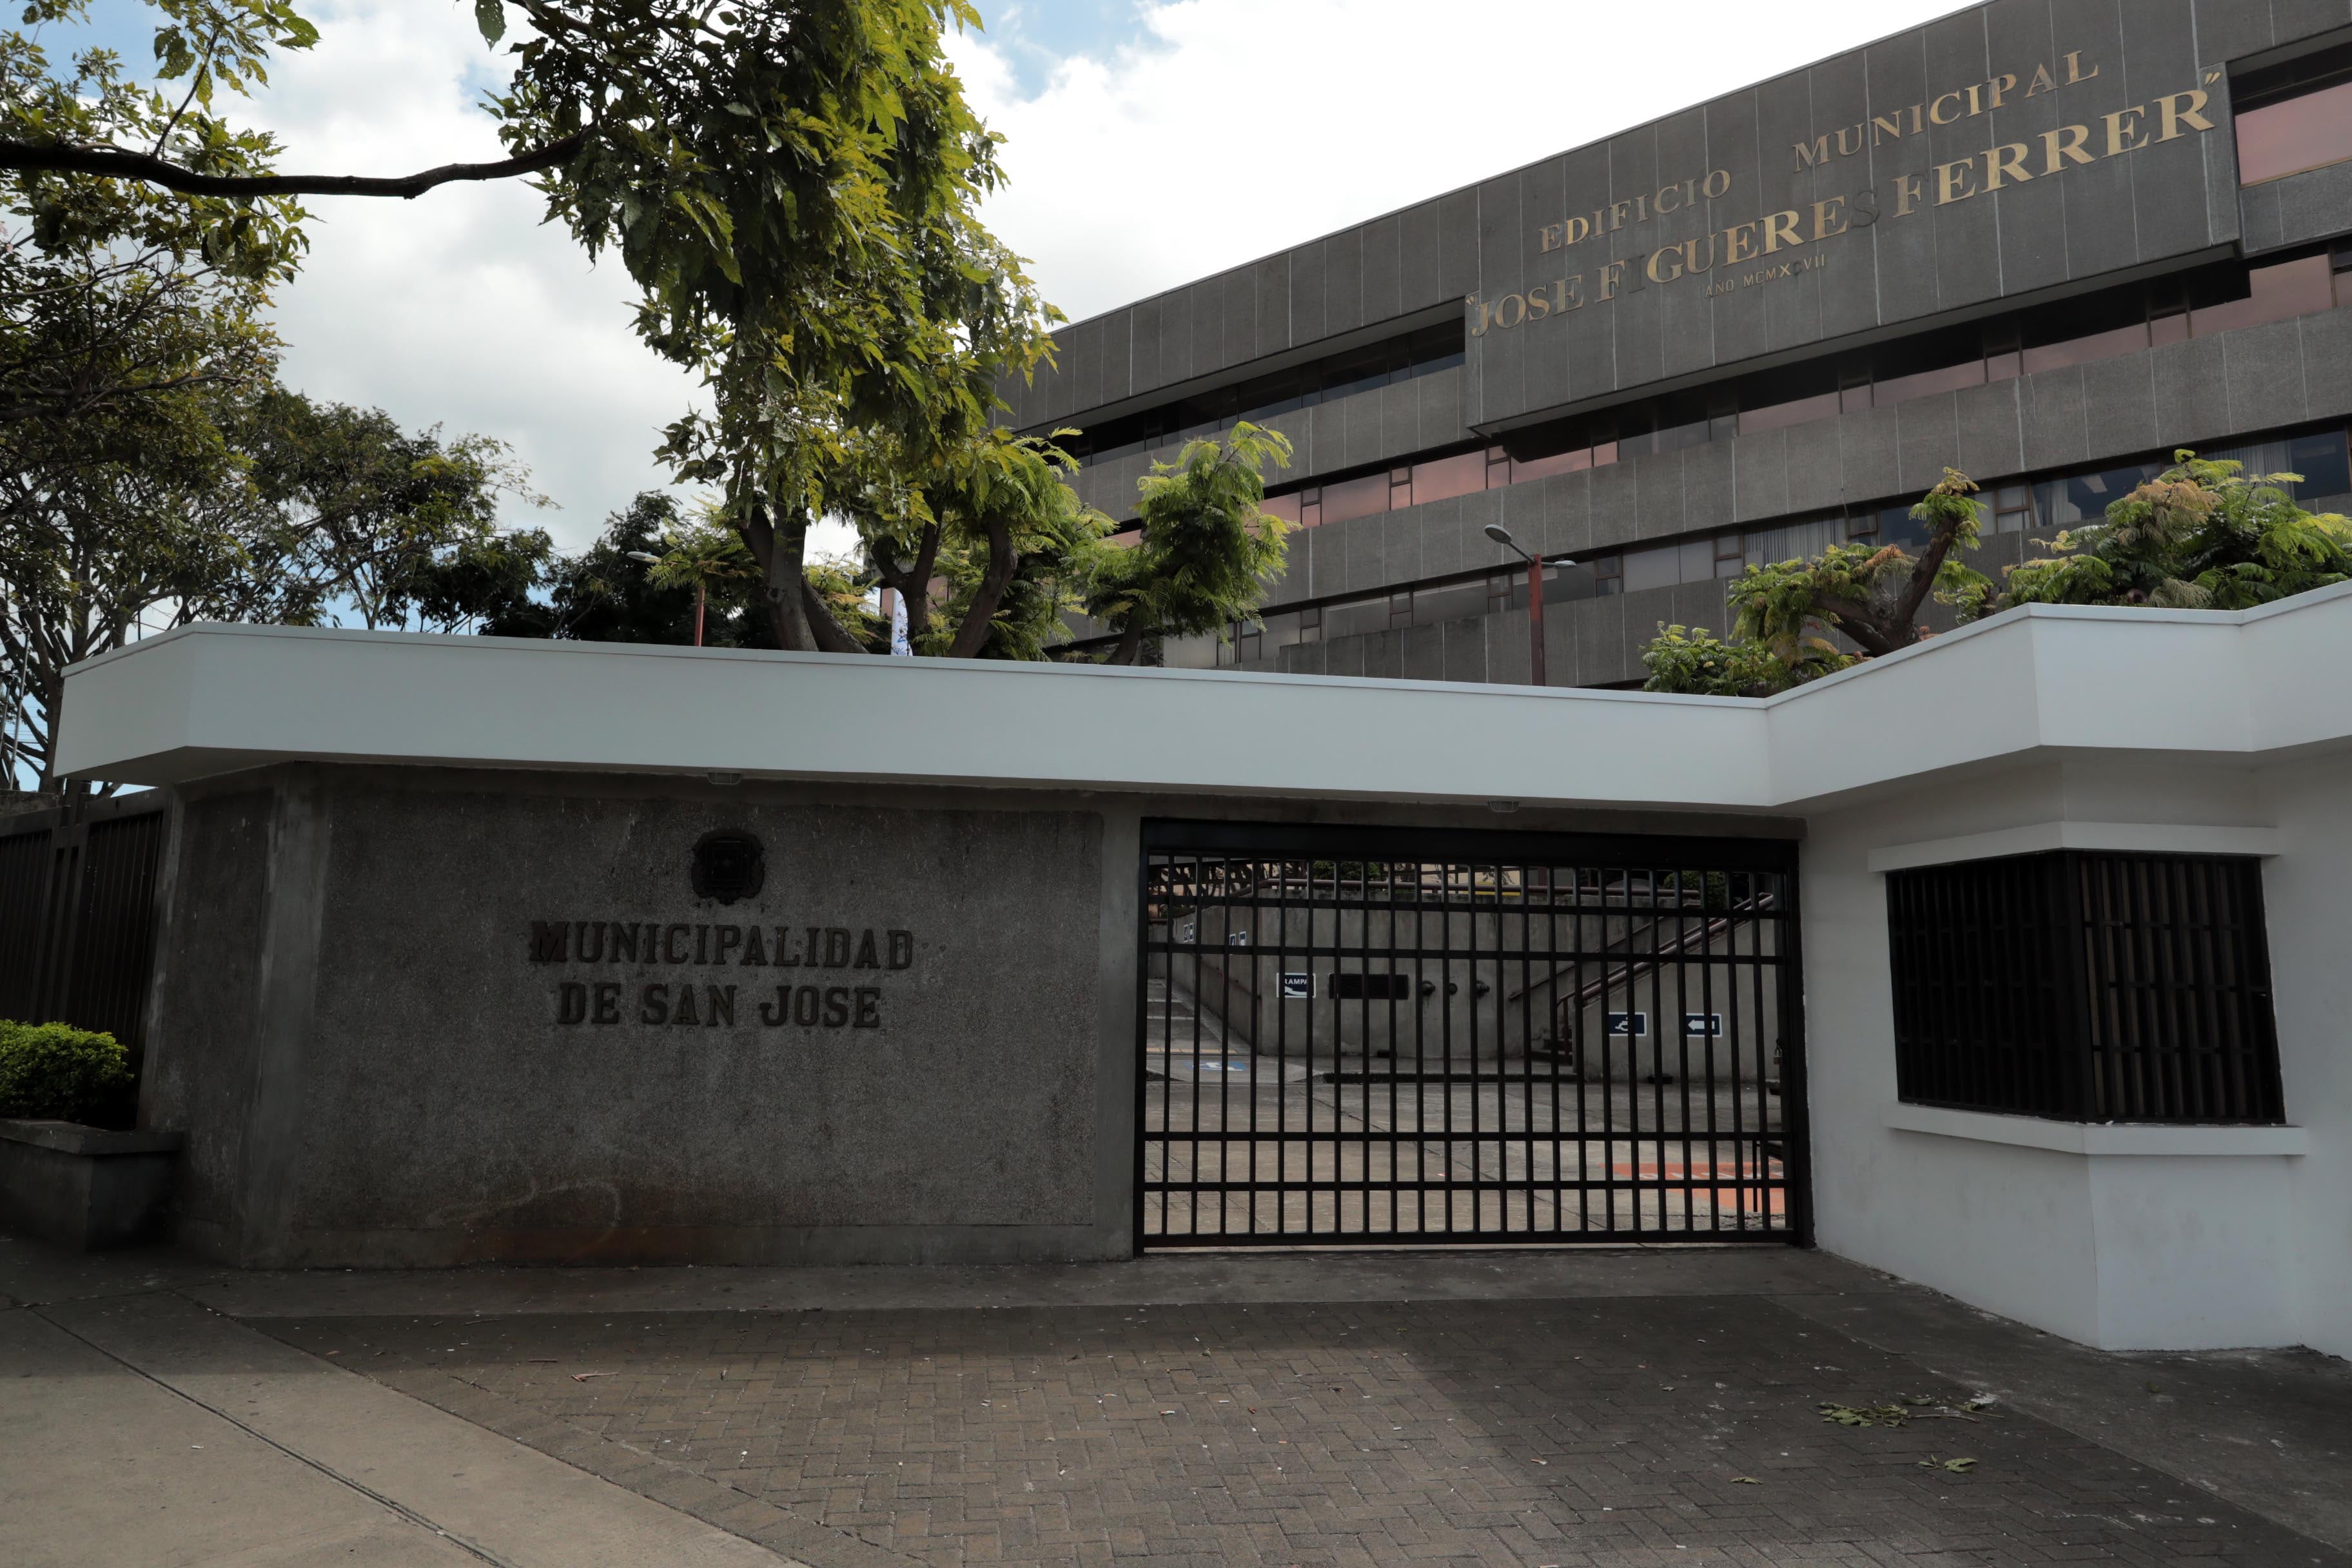
La Municipalidad de San José recauda cada año más de ¢60.000 millones mediante los impuestos y tasas que pagan los propietarios de bienes inmuebles, así como las personas físicas y jurídicas que cuentan con una patente comercial.
Son precisamente las patentes comerciales las que representan la mayor fuente de ingresos tributarios para el gobierno local. Entre 2023 y 2025, este impuesto aportó entre el 47% y el 49% del monto total recaudado cada año, de acuerdo con los Estados Presupuestarios de la Municipalidad.
A pesar de las cifras millonarias que ingresan a las arcas municipales, el alcalde del cantón, Diego Miranda, consideró imposible enfrentar la creciente cantidad de personas habitantes de calle en el cantón que lidera. Ante esto, le solicitó ayuda a la presidenta de la República, Laura Fernández, para abordar el problema.
Miranda señaló, en un video publicado en sus redes sociales, que las más de 2.300 personas que viven en calles, alcantarillas y edificaciones abandonadas del cantón central de San José son el resultado de una “política fracasada”.
De acuerdo con la información suministrada por la Municipalidad, las remuneraciones correspondientes a seguridad y vigilancia y a la administración general forman parte de los programas en los que se distribuyen los recursos provenientes de los impuestos.
En el caso de las tasas, el destino está más directamente vinculado con el servicio que las origina. Los recursos provenientes del alcantarillado pluvial, la recolección de basura y el aseo de vías y parques se utilizan para financiar esos mismos servicios.
Ingresos de los últimos tres años
Los datos suministrados por la Municipalidad muestran que en 2023 el gobierno local percibió ¢61.503 millones a través de los tributos municipales pagados por los contribuyentes del cantón.
En 2024, la recaudación aumentó a ¢64.739 millones, mientras que en 2025 sumó ¢64.592 millones.
En el acumulado de esos tres años, los impuestos sobre patentes y bienes inmuebles representaron, en conjunto, el 68,9% de los recursos recaudados. El porcentaje restante correspondió a los servicios de alcantarillado, recolección de basura, aseo de vías y parques.
La Ley de Impuesto sobre Bienes Inmuebles (Ley N.° 7.509) establece, en su artículo 2, que están sujetos a este gravamen los terrenos, así como las instalaciones o construcciones fijas y permanentes que existan sobre ellos.
La Ley de Impuestos Municipales de San José (N.° 5.694), por su parte, establece que, a más tardar el 15 de enero de cada año, las personas físicas o jurídicas que desarrollen cualquier actividad lucrativa en el cantón central de San José y cuenten con la respectiva licencia deben presentar ante la Municipalidad una declaración jurada con el monto de sus ventas o ingresos brutos y el impuesto trimestral que les corresponde pagar por concepto de patente.
“La renta líquida gravable y las ventas o los ingresos brutos anuales determinarán el monto del impuesto de patente que le corresponde pagar a cada contribuyente”, establece la legislación.
La norma fija una tarifa de 0,25% para el primer año, 0,30% durante el segundo y 0,35% a partir del tercer año sobre las ventas o ingresos brutos. El resultado, dividido entre cuatro, determina el impuesto trimestral por pagar.
Patentes
Los negocios ubicados en el cantón han representado más de ¢30.000 millones anuales en ingresos para la Municipalidad desde 2023. En el acumulado de ese año y hasta el cierre de 2025, la recaudación por patentes alcanzó ¢91.813 millones.
La mayor parte de esos recursos se concentra en las remuneraciones de la administración general. En cada uno de los tres años analizados, este rubro representó más del 30% de lo recaudado por concepto de patentes, convirtiéndose en el principal destino de esos ingresos.
La segunda partida con mayor peso corresponde a los servicios de la administración general. Entre 2023 y 2025, este rubro absorbió entre el 10% y el 11% de los recursos provenientes de las patentes municipales.
Otro componente relevante es el superávit, es decir, los recursos que no fueron ejecutados al cierre del periodo presupuestario. En 2023 representó un 15% del total recaudado mediante patentes. En 2024, la cifra subió a 25,67%, mientras que en 2025 se ubicó en 19,28%.
Bienes inmuebles
La legislación sobre bienes inmuebles establece que corresponde a las municipalidades realizar las valoraciones, facturar, recaudar, tramitar el cobro judicial y administrar, dentro de sus respectivos territorios, los tributos derivados de este impuesto.
Sin embargo, la normativa también establece límites sobre el uso de esos recursos.
El artículo 3 señala que los gobiernos locales “podrán disponer para gastos administrativos hasta de un 10% del monto que les corresponda por este tributo”.
En 2024 y 2025, las remuneraciones de la administración general representaron un 10% y un 9,98%, respectivamente, de los recursos provenientes del impuesto sobre bienes inmuebles. Esto convirtió a ese rubro en el segundo destino con mayor peso dentro de la distribución de esos ingresos.
El principal destino corresponde a las remuneraciones de los programas de seguridad y vigilancia. En 2023, este rubro representó el 36,6% de los recursos recaudados por el impuesto sobre bienes inmuebles; en 2024, el 32,6%.
Para 2025, la proporción descendió hasta el 16,32%, aunque se mantuvo como el rubro de mayor inversión dentro de los recursos provenientes de este tributo.
La Municipalidad también indicó que un 14% de estos recursos se destina a compromisos con el Estado. De ese porcentaje, un 1% corresponde al Ministerio de Hacienda, un 2% a la Junta Administrativa del Registro Nacional, un 1% a movilidad peatonal y el 10% restante a las Juntas de Educación.
Así, detrás de los más de ¢60.000 millones que San José recauda cada año existe una estructura de gasto en la que pesan principalmente las remuneraciones, la seguridad y vigilancia, los servicios administrativos y las obligaciones que la legislación asigna al gobierno local. La composición del gasto también varía según la fuente de los ingresos y el año, mientras una parte de los recursos permanece sin ejecutar al cierre del periodo presupuestario.